新製品を市場に投入するとき、開発費や設備投資、販売促進費には多くの予算が投じられます。
一方、販売後のアフターサービスはどうでしょうか。修理費用、問い合わせ対応、保守要員の確保など、どうしても「削減すべきコスト」として捉えられがちです。
しかし、アフターサービスには、コストという見方とは別に、顧客との継続的な関係をつくり、将来の収益や事業成長につなげるための投資という側面もあります。
本記事では、アフターサービスを「販売後に発生する費用」としてだけでなく、「メーカー・販売会社の成長を支える経営上の投資」として捉える、アフターサービス投資の考え方を解説します。
あわせて、CAPEX・OPEXという支出の考え方と、経営上の「投資」という評価を分けて考えるポイントも整理します。
- この記事でわかること
-
- アフターサービスが「コスト」と見なされやすい理由
-
- CAPEXとOPEXの違いと、アフターサービスへの支出との関係
-
- アフターサービスへの投資が生み出す価値
-
- 内製か外部委託かではなく、経営資源をどこに集中させるかという視点
アフターサービスはなぜ「コスト」と見なされやすいのか
製品開発や販売拡大への投資は、売上や市場シェアとして成果が見えやすい一方、アフターサービスには、トラブル時の影響を抑える、顧客との関係を維持するといった、売上だけでは評価しにくい役割があります。
そのため、修理費や人件費といった目に見える支出に注目が集まり、コスト削減の対象として捉えられることがあります。
CAPEXとOPEXの違いとは?アフターサービスへの支出は、会計上の処理と経営上の評価を分けて考える
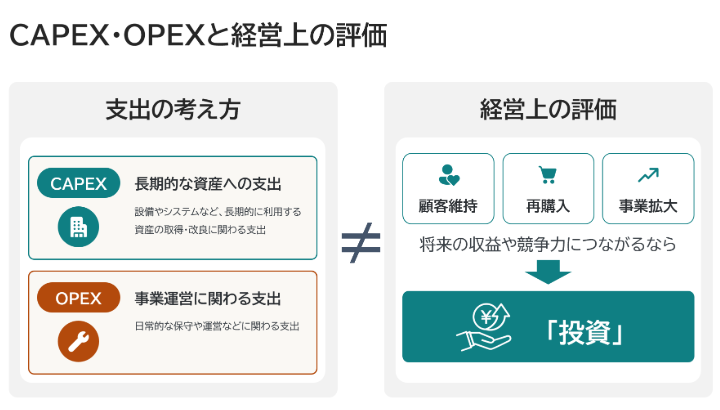
CAPEX(Capital Expenditure)は、一般に、設備やシステムなど長期的に利用する資産の取得や改良に関わる支出を指します。一方、OPEX(Operating Expenditure)は、事業を継続的に運営するために発生する支出を指す言葉です。
ただし、日本の会計・税務実務では、個々の支出について単純に「CAPEXかOPEXか」という名称だけで判断するのではなく、資産として計上する支出なのか、発生した期間の費用とする支出なのか、また税務上は資本的支出か修繕費かといった観点から、その実質に応じて判断する必要があります。
国税庁「No.5402 修繕費とならないものの判定」では、固定資産の通常の維持管理や原状回復のために要したと認められる部分は、原則として修繕費となる一方、修理・改良によって固定資産の使用可能期間を延長させたり、価値を増加させたりする部分は、資本的支出になるとされています。また、「修繕費」「改良費」といった名目ではなく、支出の実質によって判定するとされています。
日常的な保守や問い合わせ対応など、アフターサービスに関する支出の多くは、一般に発生した期間の費用として処理されます。一方、固定資産に対する修理・改良のうち、その資産の価値を高めたり、使用可能期間を延長したりする部分は、内容に応じて資本的支出となる場合があります。そのうえで重要なのが、会計・税務上の処理と、経営上の評価を分けて考えることです。
発生した期間の費用として処理される支出であっても、顧客維持や再購入、サービス収益の拡大、販売機会の創出など、将来の収益や競争力につながるのであれば、経営管理の観点では「成長のための投資」と評価ができます。
つまり、会計・税務上の処理と、経営上の投資価値は必ずしも一致しません。アフターサービスへの支出を評価する際には、財務会計上の処理だけでなく、顧客との長期的な関係構築や将来の収益への貢献という観点も重要です。なお、個々の支出の具体的な会計・税務処理は、支出内容、契約、適用する会計基準などによって異なります。
製品の競争力は、販売後にも問われる
製品の性能や価格が購入の重要な判断材料になることはもちろんですが、企業が業務用機器を導入する際には、導入後に安定して運用できるか、問題が発生した際に必要なサポートを受けられるかという点も検討要素になります。
例えば、全国に店舗を展開する企業が新しい設備を導入する場合、製品そのものが優れていても、故障時の対応体制が不十分であれば、導入をためらう要因になりかねません。反対に、広い地域で安定したアフターサービスを提供できれば、製品販売を支えるサービス面の競争力になり得ます。
アフターサービスへの投資は、何を生み出すのか
アフターサービスの価値は、修理費用の削減だけでは測れません。アフターサービスの価値を評価する際には、費用だけを見るのではなく、顧客維持率・解約率、再購入率、保守契約の契約・更新率、サービス売上、顧客生涯価値(LTV)などの指標も組み合わせ、自社にとっての投資対効果(ROI)を検証することが重要です。
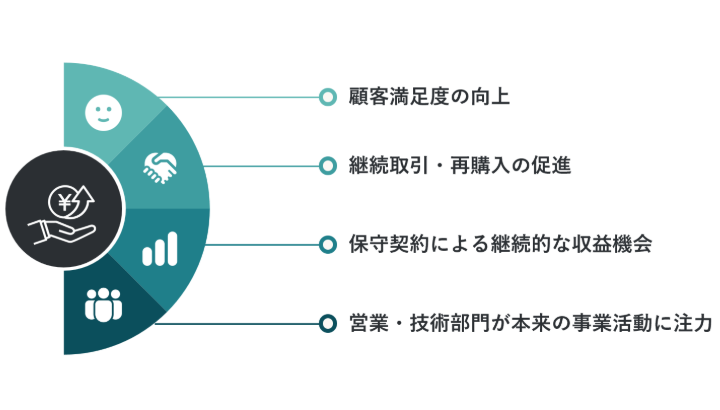
期待できる効果には、次のようなものがあります。
- 顧客満足度の向上
- 継続取引・再購入の促進
- 保守契約による収益の安定化
- 販売後の対応を安心して任せられることで、営業や技術部門が本来の事業活動に注力できる
ただし、これらの効果はアフターサービスへの投資によって必ず生じるものではなく、製品特性や顧客層、サービスの内容・品質などによって異なります。
海外調査でも注目されるアフターサービスの収益性
海外の経営コンサルティング会社による調査でも、製造業におけるアフターサービスの価値が報告されています。McKinsey「How Japanese manufacturers can master the aftermarket」では、部品供給、保守、デジタルサポートなどのアフターマーケットについて、製品販売単体と比べて最大4倍の利益率を生み出し得るとしています。
また、サービス収益は製品販売より変動が小さく、サービスへの注力度が高い企業では、売上の平均47%をサービスが占めると報告されています。さらに同分析では、サービスへの注力度が高い企業では、そうでない企業と比較して株主総利回り(TSR)が約2倍となる傾向も示されています。なお、これはサービス投資によってTSRが2倍になるという因果関係を意味するものではありません。
BCG「Aftermarket Services Drive Growth and Higher Margins for Industrial Manufacturers」が約100社の産業機械企業を対象に行った調査では、大多数の企業でサービスの成長率が新規機器販売を上回っているとされています。2023年のサービス売上は前年比10%増加し、調査企業は2024年にさらに8%の増加を見込んでいました。同調査では、機器販売の粗利益率が通常15~25%なのに対し、サービスの粗利益率はその約2倍であり、サービスは高い粗利益率をもたらすだけでなく、顧客ロイヤルティや顧客維持、リピート取引につながるとも報告されています。
なお、これらは海外企業を含む特定の企業群を対象とした調査・分析であり、すべてのメーカーに同じ効果が生じることを示すものではありません。ただし、アフターサービスを単なるコストセンターではなく、収益・成長戦略の一部として検討するうえで参考になるデータといえます。
必ずしも、すべてを自社で抱える必要はない
サービス体制を充実させるには、人材採用や教育、全国拠点の整備、部品管理、問い合わせ窓口の構築など、多くの経営資源が必要です。しかし、これらをすべて自社で整備することが最適とは限りません。自社の強みとなる技術や顧客との関係は維持しながら、全国対応や問い合わせ受付、物流などの運営機能に外部の専門サービスを活用する(アウトソーシング)方法もあります。
重要なのは、内製か外部委託かという二者択一ではなく、限られた経営資源をどこに集中させるかという視点です。全国の保守体制、24時間365日の受付、ヘルプデスク、部品・代替機の保管・発送といった機能を外部の専門サービスで補えば、自社で拠点や人員を整備する負担を抑えられる場合があります。
ただし、委託費用や導入費用が発生するほか、サービス品質、責任分界、情報管理、障害発生時の連絡・エスカレーション体制についても検討が必要です。自社で整備する場合と、コストや対応範囲、サービス品質などを比較したうえで、製品開発や販売拡大に経営資源を振り向けられるかを検討することが大切です。
自社のアフターサービス体制を見直すためのチェックポイント
アフターサービスを「コスト」としてだけでなく「成長投資」として捉えられているか、次の項目で自社の現状を確認してみましょう。
- 新製品の開発・販売には投資しているが、アフターサービス体制への投資判断は「削減」が前提のコスト管理になっていないか
- 販売台数や導入拠点の増加に、保守・問い合わせ体制は対応できているか
- サービス体制を理由に、販売機会や大口案件を逃していないか
- 自社で持つべき機能と、外部の専門サービスを活用すべき機能を整理できているか
いずれかに当てはまる場合は、アフターサービス体制を見直す余地があるかもしれません。まずは現状の課題を整理し、自社で担う範囲と外部の専門サービスを活用する範囲を検討することから始めてみてください。
まとめ
本記事では、アフターサービスを「販売後に発生するコスト」としてだけでなく、「将来の収益や競争力を支える経営上の投資」という視点から捉える考え方を紹介しました。ここで重要なのは、経営上の「投資」と、会計上の資産計上や税務上の資本的支出は同じ意味ではないという点です。
固定資産の通常の維持管理や原状回復のための支出は、原則として修繕費などとして処理される一方、固定資産の価値を増加させたり、使用可能期間を延長させたりする部分は、内容に応じて資本的支出となる場合があります。
その一方で、会計上は費用として処理されるアフターサービスへの支出であっても、顧客との関係維持、継続収益、再購入、販売機会の拡大などにつながるのであれば、経営管理の観点では成長に向けた投資として評価できます。
アフターサービスを単なる「販売後にかかる費用」としてだけでなく、顧客との関係や次の事業成長を支える経営資源として評価することで、新たなサービス戦略が見えてくるかもしれません。
JBサービス株式会社は、コールセンター・ヘルプデスク、全国サービス網を活用したオンサイト対応、修理、部品・代替機物流など、アフターサービス業務をご支援します。対応範囲は機器や条件によって異なるため、サービス体制の見直しや具体的な進め方にお悩みの際は、お気軽にご相談ください。